Exchange-Traded Funds (ETFs) gelten als kostengünstige Anlageoption, aber auch bei ihnen fallen verschiedene Gebühren an. Als Anfänger ist es wichtig zu verstehen, welche ETF Kosten auf Sie zukommen und wie diese Ihre Rendite beeinflussen. In diesem Leitfaden erklären wir Ihnen alle wichtigen Kostenarten von ETFs in einfacher Sprache.
Was ist die Gesamtkostenquote (TER)?
Die Gesamtkostenquote, auch Total Expense Ratio (TER) genannt, ist die wichtigste Kennzahl für ETF Kosten. Sie zeigt Ihnen, welcher Prozentsatz des Fondsvermögens jährlich für die Verwaltung des ETFs verwendet wird.
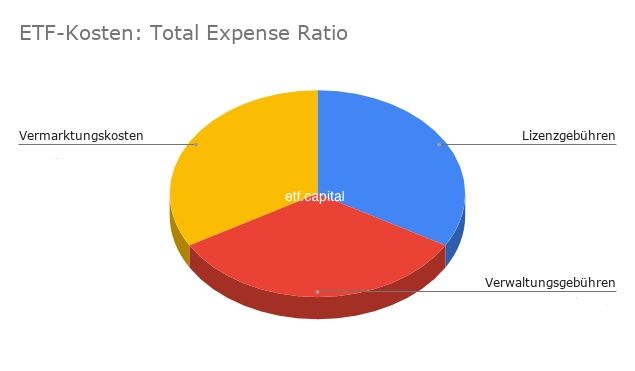
Die TER umfasst alle laufenden Kosten des ETFs:
- Verwaltungsgebühren für das Fondsmanagement
- Verwaltungskosten für die täglichen Abläufe
- Marketing- und Vertriebskosten
- Buchhaltungs- und Rechtskosten
- Depotbankgebühren
Wie die TER berechnet wird
Die Berechnung der TER ist einfach: Sie teilen die jährlichen Gesamtkosten des Fonds durch das verwaltete Vermögen. Ein Beispiel: Wenn ein ETF 100 Millionen Euro verwaltet und die jährlichen Kosten 200.000 Euro betragen, liegt die TER bei 0,2%.
Die TER wird täglich vom Fondsvermögen abgezogen. Das bedeutet, dass die Rendite, die Sie sehen, bereits um diese Kosten bereinigt ist. Sie müssen die TER nicht separat bezahlen – sie wird automatisch von der Wertentwicklung des ETFs abgezogen.
Auswirkungen auf langfristige Renditen
Auch kleine Unterschiede in der TER können über lange Zeiträume erhebliche Auswirkungen haben. Durch den Zinseszinseffekt verstärken sich diese Unterschiede mit der Zeit.
Betrachten wir ein Beispiel: Sie investieren 10.000 Euro über 20 Jahre bei einer jährlichen Rendite von 6%. Bei einer TER von 0,2% hätten Sie am Ende etwa 30.600 Euro. Bei einer TER von 0,8% wären es nur noch etwa 28.800 Euro – ein Unterschied von 1.800 Euro allein durch die höheren Kosten.
ETF vs. aktive Fonds Kosten
ETFs sind deutlich kostengünstiger als aktiv verwaltete Fonds. Während Sie günstige ETFs bereits ab 0,05% TER finden können, verlangen Banken für aktive Fonds oft 1,5% bis 2,5% pro Jahr.

Diese enormen Kostenunterschiede entstehen, weil ETFs einfach einen Index nachbilden. Sie benötigen keine teuren Analysten oder komplexe Anlagestrategien. Ein aktiver Fonds hingegen beschäftigt Fondsmanager, die versuchen, den Markt zu schlagen – was zusätzliche Kosten verursacht.
Geld-Brief-Spannen verstehen
Die Geld-Brief-Spanne (Bid-Ask-Spread) ist der Unterschied zwischen dem Kaufpreis (Brief) und dem Verkaufspreis (Geld) eines ETFs. Diese Spanne stellt eine Art Transaktionskosten dar, die Sie bei jedem Kauf und Verkauf zahlen.
Der Brief-Kurs ist der Preis, zu dem Sie den ETF kaufen können. Der Geld-Kurs ist der Preis, zu dem Sie ihn verkaufen können. Die Differenz zwischen beiden ist die Spanne, die Sie als Kosten tragen.
Was Spread-Unterschiede verursacht
Mehrere Faktoren beeinflussen die Höhe der Geld-Brief-Spanne:
Liquidität des ETFs: Große, häufig gehandelte ETFs haben engere Spannen. Kleinere oder seltener gehandelte ETFs haben breitere Spannen.
Liquidität der zugrundeliegenden Wertpapiere: ETFs, die liquide Aktien wie DAX-Titel enthalten, haben engere Spannen als ETFs mit weniger liquiden Märkten.
Marktbedingungen: In volatilen Marktphasen können sich die Spannen verbreitern, da Market Maker höhere Risiken eingehen.
Wie Sie Spread-Kosten überprüfen
Sie können die aktuelle Geld-Brief-Spanne in Ihrem Broker-System oder auf Finanzwebseiten einsehen. Achten Sie besonders auf die prozentuale Spanne im Verhältnis zum ETF-Preis.
Eine Spanne von 0,01% ist sehr eng und verursacht kaum Kosten. Eine Spanne von 0,5% oder mehr kann bei häufigem Handel erhebliche Kosten verursachen.
Liquidität und Fondsgröße
Als Faustregel gilt: Investieren Sie nur in ETFs mit einem Fondsvermögen von mindestens 100 Millionen Euro. Größere Fonds haben in der Regel:
- Engere Geld-Brief-Spannen
- Bessere Liquidität
- Geringeres Risiko einer Fondsschließung
Handelskosten und Provisionen
Beim Kauf und Verkauf von ETFs fallen zusätzliche Kosten an, die von Ihrem Broker abhängen.
Broker-Gebühren
Viele Online-Broker bieten heute provisionsfreien ETF-Handel an. Dennoch sollten Sie die Gebührenstruktur Ihres Brokers genau prüfen:
- Ordergebühren: Feste Gebühren pro Transaktion (0 bis 25 Euro)
- Mindestgebühren: Besonders bei kleinen Beträgen relevant
- Telefonische Orders: Oft teurer als Online-Orders
- Ausländische Börsen: Können zusätzliche Gebühren verursachen
Auswirkungen der Handelsfrequenz
Je häufiger Sie handeln, desto mehr wirken sich die Transaktionskosten auf Ihre Rendite aus. Ein Beispiel:
Bei einer 10-Euro-Ordergebühr und einem Anlagebetrag von 1.000 Euro zahlen Sie 1% Gebühren. Bei 10.000 Euro sind es nur noch 0,1%. Häufiges Handeln kann Ihre Rendite erheblich schmälern.
Versteckte Kosten, auf die Sie achten sollten
Neben den offensichtlichen Kosten gibt es weitere Gebühren, die Ihre Rendite beeinträchtigen können.
Steuern und Transaktionsgebühren
In Deutschland fallen verschiedene Steuern an:
Abgeltungssteuer: 25% plus Solidaritätszuschlag auf Kapitalerträge über dem Freibetrag von 1.000 Euro (Alleinstehende) bzw. 2.000 Euro (Verheiratete).
Vorabpauschale: Seit 2018 wird auf thesaurierende ETFs eine jährliche Vorabpauschale erhoben, auch wenn Sie den ETF nicht verkaufen.
Quellensteuer: Bei ausländischen ETFs kann Quellensteuer anfallen, die teilweise angerechnet wird.
ETFs können zeitweise über oder unter ihrem inneren Wert (Net Asset Value, NAV) gehandelt werden:
Aufschlag (Premium): Der ETF kostet mehr als seine Bestandteile wert sind. Sie zahlen zu viel.
Abschlag (Discount): Der ETF kostet weniger als seine Bestandteile. Sie kaufen günstig ein.
Diese Abweichungen sind meist gering und korrigieren sich durch Arbitrage-Geschäfte von Großinvestoren. Bei liquiden ETFs bleiben sie meist unter 0,2%.
Payment for Order Flow (PFOF)
Einige Broker verkaufen Ihre Orders an Dritte, anstatt die beste Ausführung zu suchen. Dies kann zu schlechteren Kursen führen. In der EU wird diese Praxis zunehmend reguliert oder verboten.
Wie Sie Ihre ETF Kosten minimieren
Mit der richtigen Strategie können Sie die Gesamtkosten Ihrer ETF-Investitionen erheblich reduzieren.
Auswahl kostengünstiger ETFs
Vergleichen Sie immer die TER verschiedener ETFs, die denselben Index abbilden:
- Breite Marktindizes: Oft ab 0,05% bis 0,20% TER verfügbar
- Spezialisierte ETFs: Können 0,5% bis 1% kosten
- Aktiv verwaltete ETFs: Meist über 0,5% TER
Achten Sie auch auf die Fondsgröße. ETFs unter 100 Millionen Euro Volumen haben oft höhere Kosten und Risiken.
Intelligente Handelsstrategien
Reduzieren Sie Ihre Handelskosten durch:
Buy-and-Hold-Strategie: Langfristiges Halten reduziert Transaktionskosten erheblich.
Sparpläne nutzen: Viele Broker bieten kostenlose ETF-Sparpläne an.
Größere Beträge handeln: Vermeiden Sie viele kleine Orders, da Fixkosten prozentual weniger ins Gewicht fallen.
Handelszeiten beachten: Handeln Sie während der Haupthandelszeiten für engere Spreads.
Den richtigen Broker wählen
Ein kostengünstiger Broker kann Ihre jährlichen Kosten um Hunderte von Euro reduzieren:
Ordergebühren: Wählen Sie Broker mit günstigen oder kostenlosen ETF-Orders.
Depotführung: Viele Online-Broker verzichten auf Depotgebühren.
Sparplan-Konditionen: Achten Sie auf kostenlose ETF-Sparpläne.
ETF-Auswahl: Größere Broker bieten oft mehr kostenlose ETFs an.
Vergleichen Sie die Gesamtkosten verschiedener Broker basierend auf Ihrem geplanten Anlageverhalten. Ein Broker mit höheren Ordergebühren, aber kostenlosen Sparplänen, kann für regelmäßige Sparer günstiger sein.
Die wichtigste Erkenntnis: ETF Kosten mögen auf den ersten Blick gering erscheinen, aber sie summieren sich über die Jahre erheblich. Durch bewusste Auswahl kostengünstiger ETFs, einen geeigneten Broker und eine langfristige Anlagestrategie können Sie Ihre Rendite deutlich verbessern. Jeder gesparte Euro bei den Kosten arbeitet für Sie und vermehrt sich durch den Zinseszinseffekt über die Jahre.
